
"Défis et opportunités du futur mix énergétique décarboné de la France"


PRÉFACE
By Dr. Fatih BIROL
Executive Director of the International Energy Agency
Energy has once again become one of the defining issues of our time
It is always important to talk about energy. But the events of this year have reminded us, with unusual clarity, why energy matters so deeply to our economies, our industries and our societies.
The Iran war has highlighted the interconnected nature—and the fragilities—of energy systems around the world. Since the outbreak of hostilities at the end of February, repeated disruptions to shipping through the Strait of Hormuz have demonstrated how quickly an energy shock in one region can reverberate across the globe.
The scale of the Hormuz disruption is unprecedented. With tanker traffic through the Strait of Hormuz nearly halted at certain points, around 15 million barrels per day of Middle Eastern oil production was shut in. At the same time, close to a fifth of global liquefied natural gas (LNG) supply was affected. This underscores the extent to which modern energy systems depend on secure and reliable trade routes.
While no region was spared, the Middle East bore the brunt of the impacts in terms of loss of lives and livelihoods. In the energy sector, key infrastructure suffered damage across the region, and Middle East producers experienced losses in export revenues. The downstream impacts of the crisis have been felt most acutely in emerging and deve- loping economies, particularly in South and Southeast Asia where consumers rely heavily on fuel imports from the Middle East. But advanced economies have also felt the effects in higher fuel prices and inflation.
Beyond the energy sector, the crisis is having significant consequences for other parts of the global economy. The Gulf region produces around a quarter of global sulphur supply, which is essential for refining critical minerals like copper and cobalt. Helium supply shortages have disrupted semiconductor production, while fertiliser prices have affected food security and affordability in the world’s most vulnerable regions.
The International Energy Agency was founded to help safeguard energy security
Safeguarding global energy security was precisely why the IEA was founded in the aftermath of the first major oil shock in the early 1970s, and it remains one of our core missions today.
The IEA has grown a great deal since its foundation in 1974, expanding from 17 to 32 Member countries today. In 2015, we established an “opening the doors” policy that allowed us to deepen our collaboration with emerging eco- nomies around the world. Since then, a total of 13 countries have joined the IEA Family as Association countries, including Viet Nam and Nigeria this year. Brazil, India and several other countries are engaged in the process of becoming full Members. Together, the IEA Family now represents over 80% of global energy consumption.
In moments of major oil market disruption, the IEA has a crucial role to play. Earlier this year, as the market impacts of the war in the Middle East intensified, IEA Member countries unanimously agreed to make 400 million barrels of emergency oil reserves available to the market—the largest collective action since our Agency was founded over 50 years ago. This action was vital in avoiding far worse impacts on energy consumers and economies around the world.
At the same time, releasing emergency oil reserves is not a lasting solution for energy crises. It is essential that global trade routes remain free and open. Persistent disruptions can have severe consequences for energy markets and the wider economy. Lasting energy security depends on resilient systems, diversified supplies, adequate investments and strong international cooperation.
Looking ahead
The decisions governments and industry make in response to this year’s energy crisis will shape energy systems
for years to come.
Today, the world is in a much stronger position to withstand supply disruptions than it was during the oil shocks of the 1970s. We now have access to a much wider range of energy sources—including cost-competitive, low-emissions technologies that can also strengthen resilience and support economic growth.
Meanwhile, the Age of Electricity is taking hold, adding momentum to new supply sources. Driven by rising demand from industry, air conditioning, electric vehicles and data centres, annual growth in global electricity consumption over the next five years is set to be 50% higher1 than the average over the previous decade. Looking further ahead, electricity demand increases much faster than overall energy use2 in all of our World Energy Outlook scenarios. France’s Plan d’électrification des usages is one example of a broader global trend that will continue to reshape the energy landscape.
Even as oil, gas and coal continue to play major roles in the global energy mix, other energy sources are increasingly supporting diversification strategies. Our Global Energy Review 20263shows that in 2025, low-emissions sources, such as renewables and nuclear power, met almost 60% of global energy demand growth—and all of the growth in electricity consumption. And for the first time, the largest share of global energy demand growth was met by solar PV.
In the European Union, renewables and nuclear now represent over 70% of electricity generation. In India, renewable
capacity additions surged by almost 60% in 2025. And in Southeast Asia, electric car sales more than doubled.
Energy security today: Building industrial competitiveness and economic resilience
Affordable and reliable energy is essential for industrial competitiveness. For energy-intensive industries like steel, chemicals and cement, energy can represent over two-thirds of production costs, making them highly vulnerable to volatile energy prices. These sectors provide inputs for other industries that are vital to economic and national security—including electronics, pharmaceuticals, construction and transport equipment. At a time of high economic uncertainty and geopolitical risk, energy prices are a critical determinant of the competitiveness of these industries and the jobs linked to these sectors.
The challenge for many governments today is to balance a complex range of priorities spanning energy security and affordability, economic competitiveness and efforts to reduce emissions.
The oil shocks of the 1970s catalysed important progress across several key energy technologies, from nuclear power and solar PV to batteries and more efficient cars. These led to significant changes in the structure of the global energy economy. We should expect the energy crises of 2022 and 2026 to drive further progress and change.
Diversification remains an essential pillar of energy security. No government should be excessively reliant on a single country, fuel or technology for its energy supply. In many countries, renewables are now the most cost-competitive power source and are meeting a growing share of electricity demand growth—more than two-thirds since 2015. And last year, nuclear generated more electricity than ever before. France, a trusted global nuclear technology provider, is well-positioned to lead on this front.
At the same time, the increasing complexity of the global energy economy is bringing forth challenges for countries and companies to ensure resilient supply chains. For example, a range of critical minerals are of strategic importance for key energy technologies and also have major implications for broader economic and national security because of their role in digital, aerospace and defence technologies. However, their production remains highly concentrated across their supply chains, from mining to processing and refining.
The IEA was the first to detail the risks associated with this supply concentration. For 19 out of 20 strategic minerals that we closely monitor, one single country is the biggest refiner with an average market share of 70%. For rare earth elements, the concentration of global processing and refining in one country is over 90%. It is essential to diversify supplies to reduce energy security risks and increase resilience.
Supply diversification will not materialise through market forces alone. Capital costs for critical minerals projects in diversified regions are typically about 50% higher than for incumbent producers. This makes it difficult for inves- tors to commit resources to those projects. To diversify supply chains, well-designed policy support and innovative approaches are urgently needed.
The challenges facing critical mineral supply chains are too big for any one country to tackle alone, making inter- national partnerships indispensable. The 2026 G7 Leaders’ Summit, under the French Presidency, also recognised critical minerals as a key priority, and highlighted the IEA’s Critical Minerals Security Programme5 as a key platform for international cooperation.
No country is an energy island
The energy choices made by France, by Europe and by countries around the world should not be separate endeavours. Energy security, industrial competitiveness and emissions reduction are deeply interconnected. Investments that strengthen resilience and encourage innovation can contribute not only to national energy security but also to energy systems globally.
History shows that periods of disruption often accelerate innovation and change. The IEA helps ensure that key decisions are informed by robust analysis, reliable data and international cooperation. Together, we have an opportunity to build energy systems that are more secure, more resilient and better equipped to support prosperity in the years ahead. I hope the articles collected in this volume will help contribute to that important discussion.
Introduction
Par Richard LAVERGNE
Membre associé du Conseil général de l’Économie
Le présent numéro des Annales des Mines a été conçu en miroir avec un numéro publié il y a sept ans, intitulé «Quel équilibre futur pour l’offre et la demande d’énergie ? » (série Responsabilité & Environnement, n°95, juillet 2019). Plusieurs des auteurs de l’époque ont bien voulu contribuer de nouveau, notamment le Dr Fatih Birol, directeur exécutif de l’Agence internationale de l’énergie, qui signe les préfaces des deux numéros.
Le numéro a été organisé en trois parties :
- Vers quel mix énergétique s’oriente-t-on en France ?
- Électrification du mix : jusqu’où et comment y aller ?
- Contributions des acteurs économiques et sociaux
Les considérations suivantes ont justifié le choix de cette structuration.
Le contexte des politiques énergétiques a beaucoup évolué depuis 2019 : le monde a été confronté à la crise de la Covid-19, puis à des crises géopolitiques majeures (Ukraine, Iran), nos rues et nos routes se transforment (véhicules électriques, trottinettes électriques…), le nucléaire renaît, la concurrence entre entreprises énergo-intensives s’intensifie, l’accès aux matériaux critiques rivalise en niveau de préoccupation avec la sécurité d’approvisionnement énergétique, etc.
La France a la chance d’avoir des entreprises énergétiques, de premier plan au niveau international, qui interviennent sur l’ensemble de la chaîne de valeur de production d’énergies : TotalEnergies, EDF, Orano, Framatome, Engie, plusieurs adhérents du SER (Syndicat des énergies renouvelables), Vallourec, Legrand, Schneider Electric, Saint-Gobain… Même si certaines d’entre elles interviennent principalement sur les énergies fossiles, dont au moins les pays en développement auront besoin pour encore longtemps, le lien de ces entreprises avec la France constitue un atout précieux pour assurer une transition énergétique mondiale s’inspirant de celle réalisée dans notre pays.
La France a également la chance de disposer d’un réseau d’organismes publics de recherche dans le domaine de l’énergie, dont le CEA et l’IFPEN, ainsi que d’une recherche partenariale active avec les entreprises précitées, permettant de transformer les connaissances en innovations répondant aux besoins concrets de la transition énergétique.
Le gouvernement français s’apprêtait, lors de la sortie du numéro de juillet 2019, à publier une nouvelle « Stratégie française pour l’énergie et le climat », dont la Programmation pluriannuelle de l’énergie pour 2019-2028 (PPE-2).
La PPE 3 (2026-2035), publiée en février 2026, et la Stratégie française pour l’énergie et le climat, en instance de publication, poursuivent à peu près les mêmes objectifs de décarbonation du mix énergétique français en 2050, mais comportent des inflexions importantes sur les moyens de les atteindre : relance affirmée du nucléaire tout en maintenant l’essor des énergies renouvelables, électrification poussée des usages, prise en compte du concept de souveraineté à tous les niveaux, place de l’hydrogène, des carburants bas-carbone et de l’efficacité énergétique, etc.
Le plan d’électrification présenté par le gouvernement en avril 2026 constitue un revirement aussi structurant que l’a été le discours du président de la République du 10 février 2022 à l’usine GE Steam Power de Belfort (devenue depuis une filiale d’EDF et renommée Arabelle Solutions), où il annonçait un plan ambitieux de relance du nucléaire civil, après des lustres de « nucléaire honteux » au niveau des pouvoirs publics. Le chef de l’État, Emmanuel
Macron, a en effet déclaré le 26 mai 2026 que « L’électrification est un combat contemporain et une stratégie pour notre pays pour être plus indépendant, plus compétitif, créer davantage d’emplois sur le pays et décarboner ».
Pourtant, 25 ans plus tôt, les modélisateurs qui réalisaient des scénarios énergétiques pour la France, en lien avec l’ADEME, écartaient tout scénario d’électrification, stigmatisant notamment le chauffage électrique comme étant un « scandale français »! La technologie a évolué, les esprits aussi, mais le défi à relever est immense puisqu’en 2024, les énergies fossiles représentaient encore 58% de la consommation finale d’énergie en France hexagonale, tandis que l’électricité ne comptait que pour 27 %, des pourcentages d’ailleurs similaires à ceux de 2012.
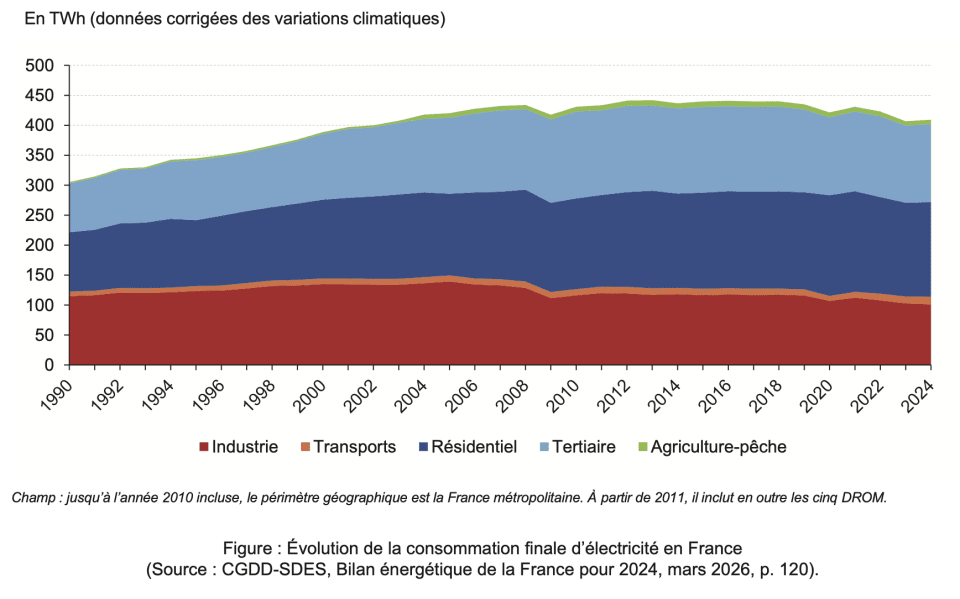
La consommation française d’électricité est orientée à la baisse depuis une dizaine d’années : selon le CGDD-SDES1, si l’on considère le périmètre France (y compris DROM), la consommation d’électricité corrigée des variations climatiques a baissé de 7,2 % depuis 2012 (- 32 TWh), particulièrement depuis 2019. La désindustrialisation en est une cause importante puisque l’industrie contribue le plus à cette baisse globale, même si l’amélioration de l’efficacité énergétique a aussi joué un rôle. Le transport est le seul secteur connaissant une hausse (+ 2 TWh) grâce au développement des véhicules électriques.
Le prix des énergies a un impact important sur la compétitivité économique et il existe de grandes disparités de situation à cet égard, au niveau européen et mondial, notamment vis-à-vis des États-Unis et des pays du Golfe où les prix du gaz sont faibles comparés à ceux en France, ce qui pénalise fortement l’industrie française. La France bénéficie pourtant d’une production nationale abondante et bon marché en électricité bas-carbone, mais il faut du temps et de l’argent pour décarboner les process. Il est vrai que la question du coût des énergies est complexe car les comparaisons sont souvent biaisées, par exemple en comparant des « coûts LCOE » avec des « coûts système » ou en tenant plus ou moins compte de certaines externalités. En outre, la fiscalité ou des subventions cachées peuvent créer des distorsions de concurrence entre énergies et entre pays.
Depuis 2019, en conséquence d’une succession d’hivers doux et d’étés caniculaires, le réchauffement climatique préoccupe de plus en plus les citoyens français et européens, de sorte que les politiques de lutte contre ce phénomène anthropique prennent de l’ampleur, en Europe encore plus que dans d’autres régions du monde3. Avec un certain décalage et des polémiques qui se poursuivent, l’adaptation au changement climatique commence à émerger dans les politiques publiques. En particulier, en France, la climatisation, jadis honnie par beaucoup de commentateurs, semble faire l’objet d’un intérêt qui rappelle celui observé il y a plusieurs dizaines d’années dans des pays à étés torrides comme le Japon ; la France s’y prête d’ailleurs plutôt mieux parce que les récentes pompes à chaleur (PAC) réversibles consomment moins et que notre pays dispose d’une ressource abondante en électricité nationale bas-carbone.
Parmi les évolutions observées depuis 2019, on constate un intérêt mondial pour la recherche et les technologies visant à réduire les émissions de gaz à effet de serre (ampoules LED, batteries, procédés industriels moins émetteurs, carburants bas-carbone, recours au CCS, etc.). Si, au début de leur déploiement, les innovations comme l’intelligence artificielle (IA), la 5G pour les télécommunications, les blockchains, etc., peuvent entraîner un surcroît de consommation d’énergie, il est permis de penser que les progrès techniques dans leur conception et leur fonctionnement ainsi que les réductions d’émissions permises grâce à leur usage, auront in fine un bilan globalement positif sur le climat.
Enfin, l’énergie reste et restera un bien essentiel pour les entreprises et les ménages. La transition vers un mix décarboné ne pourra être réussie qu’avec des investissements importants et des signaux-prix cohérents sur la durée. Les pouvoirs publics ont un rôle important à jouer pour, en même temps, renforcer la compétitivité économique des entreprises françaises et accompagner les ménages en situation de précarité.
En résumé, le principal message à retenir de ce numéro pourrait être que, si les défis posés par le futur mix énergétique décarboné de la France (et ultérieurement du monde) sont considérables, il est raisonnable d’être optimiste, à la fois sur les opportunités que présente l’atteinte de ce mix pour l’économie française et sur le bien-être des générations futures qui en bénéficieront.
Le coordonnateur de ce numéro remercie chaleureusement tous les auteurs qui ont bien voulu consacrer un peu de leur temps pour contribuer à ce numéro en développant les différents aspects précités. Il formule le vœu que ces analyses diversifiées et riches en substance, en provenance des meilleurs experts de l’énergie, puissent éclairer les débats à venir sur la politique énergétique de la France.

Commentaires0
Veuillez vous connecter pour lire ou ajouter un commentaire
Articles suggérés


